在風(fēng)起云涌的中國在線教育領(lǐng)域,猿輔導(dǎo)與作業(yè)幫無疑是兩顆最耀眼的明星。作為K12(從小學(xué)到高中)賽道的頭部玩家,它們憑借雄厚的資本、龐大的用戶基數(shù)與創(chuàng)新的技術(shù)應(yīng)用,雙雙被冠以“獨(dú)角獸”之名。誰才是這個(gè)萬億級(jí)市場真正的第一“獨(dú)角獸”?這不僅關(guān)乎市場份額的爭奪,更是一場關(guān)于商業(yè)模式、技術(shù)護(hù)城河與未來潛力的全面較量。
一、市場格局:雙雄并立,各有千秋
從市場數(shù)據(jù)來看,二者呈現(xiàn)出“你追我趕”的膠著態(tài)勢(shì)。
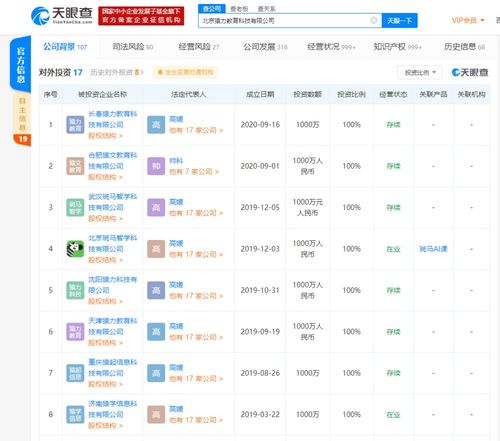
- 猿輔導(dǎo):以“系統(tǒng)班課”為核心特色,強(qiáng)調(diào)體系化教學(xué)與名師效應(yīng),在小學(xué)至高中的全學(xué)科輔導(dǎo)領(lǐng)域建立了深厚的口碑。其旗下的“斑馬AI課”在啟蒙教育賽道表現(xiàn)強(qiáng)勁,構(gòu)建了從啟蒙到升學(xué)的完整產(chǎn)品矩陣。融資方面,猿輔導(dǎo)在2020年完成了多輪巨額融資,估值一度領(lǐng)跑行業(yè)。
- 作業(yè)幫:其最大優(yōu)勢(shì)在于強(qiáng)大的“工具屬性”入口。憑借“拍照搜題”這一高頻剛需功能,作業(yè)幫積累了海量的初始用戶,并成功將流量轉(zhuǎn)化至直播課程等付費(fèi)業(yè)務(wù)。其用戶基數(shù)龐大,尤其在初中和高中階段滲透率極高,形成了“工具引流、課程變現(xiàn)”的獨(dú)特商業(yè)模式。
目前,雙方在營收規(guī)模、用戶體量上難分伯仲,共同占據(jù)了K12在線教育市場的絕大部分份額。
二、核心競爭:模式差異與護(hù)城河之爭
- 流量入口之爭:作業(yè)幫擁有先天優(yōu)勢(shì)。其搜題工具是天然的流量池,用戶粘性高,獲客成本相對(duì)較低。猿輔導(dǎo)則更依賴于品牌營銷和渠道投放,在流量獲取上需要持續(xù)投入巨資。
- 產(chǎn)品與教學(xué)之爭:猿輔導(dǎo)在課程體系研發(fā)和師資建設(shè)上投入巨大,試圖通過教學(xué)質(zhì)量和學(xué)習(xí)效果建立長期壁壘。作業(yè)幫則在利用技術(shù)提升個(gè)性化學(xué)習(xí)體驗(yàn)(如AI診斷、精準(zhǔn)推送)方面不遺余力。
- 生態(tài)布局之爭:猿輔導(dǎo)通過投資、自研等方式,布局了啟蒙、學(xué)科、成人教育等多條戰(zhàn)線,生態(tài)更為多元。作業(yè)幫則相對(duì)聚焦于K12核心學(xué)科輔導(dǎo),并延伸至打印、智能硬件等學(xué)習(xí)場景。
三、挑戰(zhàn)與未來:監(jiān)管、盈利與可持續(xù)性
無論誰是第一,兩家巨頭都面臨著共同的行業(yè)性挑戰(zhàn):
- 政策監(jiān)管持續(xù)收緊:針對(duì)未成年人保護(hù)、廣告投放、預(yù)收費(fèi)、教師資質(zhì)等方面的監(jiān)管政策日趨嚴(yán)格,要求企業(yè)必須在規(guī)范中尋求發(fā)展。
- 居高不下的營銷與虧損:“燒錢換增長”的模式難以持續(xù),如何優(yōu)化成本結(jié)構(gòu)、提升運(yùn)營效率、盡早實(shí)現(xiàn)可持續(xù)盈利,是擺在雙方面前的核心課題。
- 同質(zhì)化競爭與創(chuàng)新壓力:課程內(nèi)容、教學(xué)模式容易模仿,未來競爭的關(guān)鍵在于技術(shù)驅(qū)動(dòng)的個(gè)性化教育服務(wù)能力,以及真正提升學(xué)習(xí)效率的科技創(chuàng)新。
藍(lán)鯨觀察認(rèn)為,簡單定義誰是“第一獨(dú)角獸”已無太大意義。猿輔導(dǎo)與作業(yè)幫代表了K12在線教育兩種成功但不同的路徑:一個(gè)從“內(nèi)容與教學(xué)”出發(fā),一個(gè)從“工具與流量”切入。在行業(yè)告別野蠻生長、進(jìn)入精細(xì)化運(yùn)營的新階段,這場競賽的勝負(fù)手已不再是單純的規(guī)模擴(kuò)張,而在于誰能更快地平衡增長與健康度,誰能更深地構(gòu)建技術(shù)、內(nèi)容與服務(wù)的綜合壁壘,并最終為行業(yè)探索出一條可持續(xù)、高質(zhì)量的發(fā)展道路。這場“雙雄逐鹿”的故事,遠(yuǎn)未到終章。